
1. Superrigardo de la Aŭtoindustrio
Kiel la "potenca koro" de moderna industrio, elektromotoro estas elektromagneta aparato, kiu konvertas aŭ transdonas elektran energion surbaze de la leĝo de elektromagneta indukto. La ĉeno de la aŭtomobila industrio estas tre larĝa. Supre, ĝi ĉefe inkluzivas provizantojn de krudmaterialoj kiel metalaj materialoj (elektroliza kupro, silicia ŝtalo, karbonŝtalo, ktp.), izolaj materialoj, magnetaj materialoj kaj elektronikaj komponantoj, same kiel provizantojn de kernaj komponantoj kiel statoroj kaj rotoroj, lagroj kaj kontrolsistemoj. Meze estas la motora fabrikada procezo, kaj malsuprenfluaj aplikoj estas vastaj, inkluzive de minado, metalurgio, nafto kaj gaso, petrolkemiaĵoj, aŭtomobiloj, elektrogenera ekipaĵo, hejmaj aparatoj, ŝtalo, kemiaĵoj kaj konstrumaterialoj.
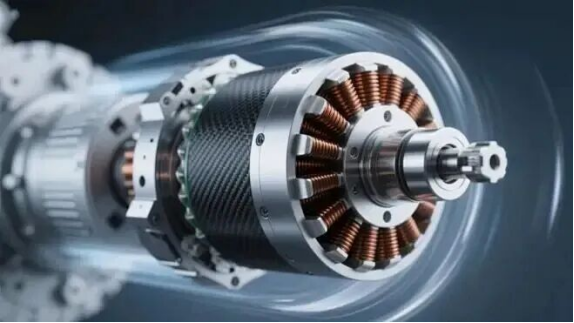
El la perspektivo de kostostrukturo, la krudmaterialoj konsistigas 60%-70% de la totala kosto de motoro. En motoroj por novenergiaj veturiloj, neodimiaj feraj boraj permanentaj magnetoj konsistigas 30%-45% de la krudmaterialoj, silicioŝtalaj platoj 15%-20%, emajlita drato 15%-25%, kaj aluminiaj alojoj 10%-15%. En industriaj motoroj, elektromagnetaj materialoj (kupro + silicioŝtalo) konsistigas 55%-60% de la totala kosto, strukturaj komponantoj (kadro + finaj ĉapoj) 18%-22%, kaj lagroj kaj izolaj materialoj 12%-15%.
La teknologiaj baroj en la industria ĉeno ĉefe speguliĝas en pluraj ŝlosilaj ligiloj: Unue, alt-efikeca teknologio de silicia ŝtalfolioj. Pli maldikaj silicia ŝtalfolioj povas signife redukti perdojn pro kirlokurento, sed postulas ekstreme altajn postulojn pri ruladoteknologio kaj procezoj. Due, la teknologio de materialoj por permanentaj magnetoj de raraj teroj, precipe la preparado kaj optimumigo de pezaj raraj teroj, implikas kompleksajn procezojn kiel la apartigo, purigo kaj magnetigo de raraj teroj. Trie, la projektado kaj fabrikado de motoroj, inkluzive de kontrolo de dinamika ekvilibroprecizeco kaj la maŝinada precizeco de rotaciantaj partoj. Aŭtomataj produktadlinioj postulas nivelon de dinamika ekvilibroprecizeco de G1.0, kaj la rondeca eraro de rotaciantaj partoj devas esti kontrolita ene de 0.8μm.
En la lastaj jaroj, la ĉina aŭtoindustrio kaptis la tendencon de tutmonda translokigo de la aŭtoindustrio, utiligante siajn avantaĝojn rilate al laborkostoj kaj krudmaterialoj, rezultante en rapida industria disvolviĝo. Rilate al teknologia evoluo, la aŭtoindustrio moviĝas al alta efikeco, energiŝparo, inteligenteco kaj integriĝo. Rilate al alt-efika energiŝpara teknologio, la plibonigo de IE3 al IE4 kaj IE5 energiŝparaj niveloj fariĝis la ĉefa temo de industria disvolviĝo. Rilate al inteligenta teknologio, integra dezajno de motoroj kaj transmisia kontrolo fariĝis la ĉefa produkta formo, kaj la proporcio de inteligentaj motoroj ekipitaj per sensiloj kaj komunikaj moduloj atingis 30% antaŭ 2025. La profunda integriĝo de AI kaj IoT-teknologioj pelas motorojn al "mem-sentado, mem-diagnozo kaj mem-optimigo". Estontaj motoroj havos enkonstruitajn AI-blatojn, uzante maŝinlernadon por monitori ekipaĵan staton en reala tempo, antaŭdiri erarojn kaj aŭtomate ĝustigi funkciajn parametrojn. Materialteknologia novigado ankaŭ pelas industrian transformon. La histereza perdo de amorfaj alojkernoj estas nur 1/5 de tiu de silicia ŝtalo, reduktante senŝarĝajn perdojn je 60%-80%. Rilate al permanentaj magnetaj materialoj, neodimiaj feraj boraj permanentaj magnetoj ebligis motoran efikecon superi 97%, kaj grenlima difuzteknologio povas redukti la uzon de pezaj rarateraj elementoj (disprozio kaj terbio) je 30%-50%.
02 Analizo de la Makroekonomia Medio de la Industrio
Tutmonda kaj Ĉina Merkata Grandeco
La tutmonda aŭtoindustrio supozeble spertos strukturan transformiĝon antaŭ 2025, kun movaj faktoroj etendiĝantaj de tradicia industria postulo al tri kernaj areoj: nova energio, inteligentigo kaj alta efikeco. Laŭ prognozoj de pluraj institucioj, la grandeco de la tutmonda aŭtomerkato estas projekciita esti inter 180 kaj 195 miliardoj da usonaj dolaroj en 2025, kun jara kreskorapideco (CAGR) de proksimume 5.8% ĝis 6.9%. Inter ili, la grandeco de la tutmonda industria aŭtomerkato estas atendata superi 195 miliardojn da usonaj dolaroj, kun Ĉinio respondeca por 45% de la tutmonda postulo, fariĝante la kerna kreskomotoro. La agado de la ĉina aŭtomerkato estas aparte elstara, fariĝinte la plej granda produktanto, konsumanto kaj eksportanto de motoroj en la mondo. Laŭ la plej novaj datumoj, la grandeco de la ĉina aŭtoindustrio estas projekciita superi 1.6264 duilionojn da juanoj en 2025, jara kresko de 11.7%, kun CAGR de proksimume 6.2% ĝis 8.5%. Rigardante la segmentitajn merkatojn, la grandeco de la ĉina industria motormerkato estas projekciita atingi 450 miliardojn da juanoj en 2025, kun alt-efikecaj energiŝparaj motoroj respondecaj pri 45%. La merkato por novenergiaj veturiloj spertas aparte rapidan kreskon.
La tutmonda merkata grandeco por novenergiaj veturilaj motorsistemoj estas projekciita atingi proksimume 285 miliardojn da juanoj antaŭ 2025, kun la ĉina merkato respondeca por pli ol 65%, atingante preskaŭ 185 miliardojn da juanoj. La ĉina merkato estas atendata kreskos je jara rapideco de 22%. La ĉina enlanda merkato por motorsistemoj atingis 50.17 miliardojn da juanoj en 2024 kaj estas projekciita superi 60 miliardojn da juanoj en 2025, reprezentante jaran kreskorapidecon de 45%. La merkato por servomotoroj ankaŭ daŭrigas rapidan kreskon. La ĉina merkato por servomotoroj estas projekciita superi 38 miliardojn da juanoj antaŭ 2025, kun la ĝeneraluzebla servomerkato atendata atingi 21.9 miliardojn da juanoj kaj la dediĉita servomerkato atendata atingi 6 miliardojn da juanoj. De 2025 ĝis 2030, la merkato de la ĉina servomotora industrio estas projekciita kreskos de 62.3 miliardoj da juanoj en 2025 ĝis 102.8 miliardoj da juanoj en 2030, reprezentante jaran kreskon de 10.5%.
Analizo de Politika Medio
La politika medio por la aŭtoindustrio en 2025 karakteriziĝas per "plibonigitaj normoj, politika subteno kaj pli strikta reguligo".
Rilate al normoj pri energiefikeco, pluraj novaj naciaj normoj estos oficiale efektivigitaj en 2025, markante la plenan eniron de la ĉina aŭtoindustrio en la "IE5-epokon". GB 30253-2024, "Minimumaj Permeseblaj Valoroj de Energiefikeco kaj Energiefikecaj Gradoj por Sinkronaj Motoroj kun Permanentaj Magnetoj", estos oficiale efektivigita la 1-an de oktobro 2025, plene anstataŭigante la version de 2013 kaj levante la unuan nivelon de energiefikeca sojlo por sinkronaj motoroj kun permanentaj magnetoj al IE5. GB 30254-2024, "Minimumaj Permeseblaj Valoroj de Energiefikeco kaj Energiefikecaj Gradoj por Alt-Tensiaj Trifazaj Sciurkaĝaj Asinkronaj Motoroj", estos oficiale efektivigita la 1-an de septembro 2025, plue striktigante la limojn pri energiefikeco kaj levante la minimumajn postulojn pri energiefikeco al internaciaj altnivelaj niveloj.
Rilate industriajn politikojn, la "Agadplano por Plibonigo de Industria Energiefikeco" klare deklaras, ke antaŭ 2025, la proporcio de nove aldonitaj alt-efikecaj energiŝparaj motoroj atingu pli ol 70%, kaj la proporcio de nove aldonitaj alt-efikecaj energiŝparaj transformiloj atingu pli ol 80%. La "Plano por Plibonigo de Energiefikeco de Elektromotoroj (2023-2025)" postulas, ke antaŭ 2025, la jara produktado de alt-efikecaj energiŝparaj motoroj atingu 350 milionojn da kilovatoj, kio konsistigas pli ol 70% de la totala hejma produktado. Lokaj registaroj ankaŭ enkondukis respondajn subtenpolitikojn. Ekzemple, la "Regularo pri Plenumo por Speciala Subteno por la Renovigo de Energi-Konsumantaj Ekipaĵoj en Industriaj kaj Komunikadaj Sektoroj" eldonita de Ŝanhajo difinas, ke la aĉeto de energi-efikecaj motoroj de Nivelo 1 povas ricevi subvenciojn de 120 juanoj/kW (nominala potenco ≤ 22kW) aŭ 90 juanoj/kW (nominala potenco > 22kW), dum energi-efikecaj motoroj de Nivelo 2 povas ricevi subvenciojn de 60 juanoj/kW aŭ 45 juanoj/kW. La provinco Fuĝjano subtenas la agadojn pri akordigo de oferto kaj postulo kaj merkat-promocio por motoroj kaj elektraj aparatoj gvidataj de la Ministerio pri Industrio kaj Informa Teknologio, kaj provizas financan subtenon laŭ difinite.
En la kampo de novenergiaj veturiloj, la subteno de politikoj daŭre kreskas. La "Plano por Disvolviĝo de la Industrio de Novenergiaj Veturiloj (2021-2035)" fiksas celon, ke vendoj de novenergiaj veturiloj atingu ĉirkaŭ 20% de la totalaj vendoj de novaj veturiloj antaŭ 2025 (en realeco, ĝi superis 36.7% en 2023, kaj oni atendas, ke ĝi superos 50% en 2025). La "Speciala Agadplano por Sukcesoj en Kernaj Komponentaj Teknologioj por Novenergiaj Veturiloj" klare deklaras la celon atingi efikecon de motorsistemoj de pli ol 97% kaj potencdensecon de 5.5 kW/kg antaŭ 2025.
Merkata Konkurado Pejzaĝo
La tutmonda kaj ĉina konkurenciva pejzaĝo de la tutmonda aŭtomerkato montras tri-nivelan strukturon.
La unua nivelo konsistas el internaciaj gigantoj el Eŭropo, Ameriko kaj Japanio, inkluzive de Siemens, ABB, Bosch, Nidec kaj Toshiba Industries. Ĉi tiuj kompanioj dominas la sektoron de altkvalitaj precizaj motoroj, posedante altnivelan teknologion kaj markajn avantaĝojn.
La dua nivelo konsistas el gvidaj ĉinaj kompanioj kiel Wolong Electric Drive, Dayang Motor, kaj Jiangte Motor, kiuj jam kaptis 38.7% de la merkatparto. Ili konstruis teknologian ĉirkaŭfosaĵon per vertikala integriĝo de la provizoĉeno de raraj teraj permanentaj magnetaj materialoj kaj horizontala vastiĝo de motoraj kontrolaj sistemoj.
La tria nivelo konsistas el multaj malgrandaj kaj mezgrandaj entreprenoj, kiuj ĉefe konkurencas en la malalt- ĝis mezkvalita merkato. La ĉina aŭtomerkato montras modelon de "hejmaj kompanioj dominantaj, kun eksterlandaj kompanioj penetrantaj la altkvalitan merkaton."
En 2023, hejmaj kompanioj tenis proksimume 94% de la totala ĉina aŭtomerkato, dum eksterlandaj kompanioj tenis proksimume 6%. Eŭropaj kaj usonaj kompanioj konsistigis proksimume 3.6%, kaj japanaj kompanioj proksimume 2.3%. Rigardante specifajn merkatsegmentojn, eksterlandaj kompanioj tenis relative altajn merkatpartojn ĉefe en malalttensiaj motoroj kaj AC-motoroj. En la merkato de malalttensiaj motoroj, eksterlandaj kompanioj tenis proksimume 5.7% de la merkatpartopreno (kompare kun 3.8% por eŭropaj kaj usonaj kompanioj kaj 1.9% por japanaj kompanioj), kaj en la merkato de AC-motoroj, ili tenis proksimume 4.9% (kompare kun 3.7% por eŭropaj kaj usonaj kompanioj kaj 1.2% por japanaj kompanioj).
Rilate al merkata koncentriĝo, la ĝenerala koncentriĝo de la ĉina aŭtoindustrio estas relative malalta, sed montras supreniran tendencon. En 2023, la 10 ĉefaj aŭtokompanioj en Ĉinio tenis ĉirkaŭ 24% de la merkata parto. Wolong Electric Drive havis la plej altan merkatan parton, kun jaraj motorvendoj de ĉirkaŭ 13 miliardoj da juanoj, reprezentante ĉirkaŭ 6.2% de la merkato. Sekvis Dayang Electric (9.2 miliardoj da juanoj, 4.4%), Shanghai Electric (6.2 miliardoj da juanoj, 2.9%), kaj Huichuan Technology (5.8 miliardoj da juanoj, 2.8%), inter aliaj. Ene de la segmentita merkato, la merkato por alttensiaj motoroj havas relative altan koncentriĝon, kun la 10 ĉefaj aŭtokompanioj tenantaj ĉirkaŭ 30% de la merkata parto. La merkato por kontinukurenta motoro havas pli malaltan koncentriĝon, kun la 10 ĉefaj kompanioj tenantaj ĉirkaŭ 10% de la merkata parto. El konkurenciva perspektivo, la industria koncentriĝo daŭre kreskas.
La koncentriĝo de CR10 en la industria motorsektoro estas projekciita altiĝi de 63% en 2025 ĝis 71% en 2030. La koncentriĝo en la merkato de malalt-tensiaj motoroj pliiĝis de 52% en 2018 ĝis 67% en 2023. La CR10 en la merkato de AC-motoroj estas atendata konstante pliiĝi de proksimume 38.5% en 2024 ĝis ĉirkaŭ 52% en 2030.
03 Altvalor-Aldonita Aŭtomerkato
Altvalor-aldonitaj segmentoj en la aŭtoindustrio estas ĉefe koncentritaj en subsektoroj kun altaj teknologiaj baroj, altaj malnetaj profitmarĝenoj kaj forta kresko de la merkata postulo: la sektoro de servomotoroj montras signifajn altvalor-aldonitajn karakterizaĵojn. Datumoj montras, ke servomotoroj por fabrikado de semikonduktaĵoj havas malnetan profitmarĝenon de 40%-45% kaj netan profitmarĝenon de 15%-18%, pelitaj de 30%-a kresko de ekipaĵinvestoj kaj altaj teknologiaj baroj; altkvalitaj industriaj robotaj servomotoroj havas malnetan profitmarĝenon de 35%-40% kaj netan profitmarĝenon de 12%-15%, subtenataj de 60%-a kresko de la altkvalita postulo. La malneta profitmarĝeno de servomotoroj de Huichuan Technology atingas 38.2%, signife pli alte ol la totala malneta profitmarĝeno de la kompanio.
Motoroj por novaj energiaj veturiloj estas alia areo kun alta valoro aldonita. La averaĝa malneta profitmarĝeno de kompanioj pri motoroj por novaj energiaj veturiloj estas 30%, pli alta ol la 24% de industriaj motorentreprenoj kaj la 20% de hejmaj aparatoj. Ene de motoroj por novaj energiaj veturiloj, la malneta profitmarĝeno de produktoj de robotaj potencosistemoj — motoroj (inkluzive de moduloj) — estas 63.67%, 65.40% kaj 61.66% respektive, konservante relative altan kaj stabilan nivelon.
Specialaj motoroj kaj alt-efikecaj energiŝparaj motoroj ankaŭ posedas altvalorajn karakterizaĵojn. La nukleaenergiaj produktoj de Jiadian atingis malnetan profitmarĝenon de 37.9%, 15 procentojn pli altan ol ĝia tradicia motorkomerco. Ĉi tiu teknologia avantaĝo daŭre generas valoron en kernaj produktoj kiel la ĉefa heliumblovilo por alt-temperaturaj gasmalvarmigitaj reaktoroj kaj nukleaj motoroj, kio igas la malnetan profitmarĝenon 8-10 procentojn pli alta ol la industria averaĝo dum tri sinsekvaj jaroj.
Sistemintegriĝo kaj solvoj reprezentas la direkton de ĝisdatigo de la valorĉeno en la aŭtoindustrio. Internaciaj gigantoj kiel Siemens kaj ABB akcelas sian deplojon de ciferecaj ĝemeloj kaj prognozaj prizorgadaj teknologioj per fuzioj kaj akiroj, provizante ĝeneralajn solvojn de "motoro + transmisio + servo". Ekzemple, la marko "nexofox" IIoT de Denco provizas al klientoj ampleksan solvo-katalogon kovrantan ĉiujn aspektojn de inteligenta motoruzo kaj retigado, inkluzive de valor-aldonitaj servoj kiel ciferecaj ĝemeloj.
Raraj teraj permanentaj magnetaj materialoj, kiel ŝlosilaj krudmaterialoj, havas altajn teknologiajn barojn kaj plivaloron. La preparprocezo de raraj teraj permanentaj magnetaj materialoj estas kompleksa, implikante plurajn paŝojn kiel la apartigo, purigo kaj magnetigo de raraj teraj elementoj, postulante ekstreme altajn normojn por procezkontrolo kaj materiala efikeco. La kernaj postuloj por alt-efikecaj neodim-feraj-boraj magnetoj, kiel magneta energiprodukto de pli ol 50 MGOe kaj koerciveco superanta 20 kOe, devigas kompaniojn majstri kernajn teknologiojn kiel mikrostrukturkontrolo kaj peza rara tera redukto.
04 Estonta Merkata Postulo
Ŝancoj por Industria Disvolviĝo: La aŭtoindustrio alfrontas multajn disvolviĝajn ŝancojn, kiuj provizas fortan impeton por entreprena kresko.
Politike Movita Anstataŭiga Postulo: La efektivigo de la nova nacia normo en 2025 pelos ampleksan ĝisdatigon de motora energiefikeco, alportante grandegan anstataŭigan merkaton. Laŭ politikaj postuloj, antaŭ 2025, la proporcio de nove aldonitaj alt-efikecaj energiŝparaj motoroj devas atingi pli ol 70%, rezultante en grandega postulo por anstataŭigi kaj ĝisdatigi ekzistantajn malefikajn motorojn. Prenante Ŝanhajon kiel ekzemplon, aĉeti Nivelo 1 energiefikecan motoron povas ricevi subvencion de 120 juanoj/kW, rekte reduktante la anstataŭigajn kostojn por entreprenoj.
Eksploda Kresko de la Novenergia Veturila Industrio: Oni atendas, ke vendoj de novenergiaj veturiloj superos 12 milionojn da unuoj en 2025. Ĉiu veturilo bezonas motoron, kio alportas merkatan ŝancon valoran je centoj da miliardoj da juanoj. Aparte, la ĝeneraligita adopto de la 800V alttensia platformo pelos la valoron de motoroj de 5 000 juanoj ĝis 12 000 juanoj, signife pliigante la valoron po veturilo.
Postulo por Ĝisdatigo de Inteligenta Fabrikado: La antaŭeniro de Industrio 4.0 kaj inteligenta fabrikado pelas rapidan kreskon de la postulo je servomotoroj kaj industriaj robotoj. La merkata grandeco de la ĉina industrio de servomotoroj kaj transmisiiloj atingos 21.05 miliardojn da juanoj antaŭ 2025, kaj la lokaliza indico superos 55%.
Ekspandiĝo en emerĝantajn aplikaĵajn kampojn: Humanoidaj robotoj: Kun la progreso de produktoj kiel Optimus de Tesla kaj CyberOne de Xiaomi, la postulo je dediĉitaj motoroj por humanoidaj robotoj kreskas rapide, kaj unuopa roboto postulas dekojn da artikaj motoroj. Energiaj stokaj sistemoj: La rapida kresko de instalita kapacito de novaj energiaj stokaj motoroj pelas la postulon je energiaj stokaj motoroj. Medicinaj aparatoj: Altnivela medicina ekipaĵo kiel kirurgiaj robotoj kaj rehabilitada ekipaĵo pliigas la postulon je precizaj motoroj. Aerospaca sektoro: Emerĝantaj kampoj kiel elektraj aviadiloj kaj virabeloj alportas pliigan postulon.
Valorpliigo alportita per teknologiaj ĝisdatigoj: Alt-efika energiŝpara teknologio: IE5-energiefikaj motoroj estas 3% pli efikaj ol IE3, ŝparante milojn da kilovathoroj da elektro ĉiujare, alportante signifajn ekonomiajn avantaĝojn. Inteligenta teknologio: Inteligentaj motoroj povas redukti la paneoftecon je 25% per prognoza prizorgado, reduktante prizorgokostojn. Novaj materialaj aplikoj: Sukcesoj en teknologioj kiel amorfaj alojoj kaj novaj permanentaj magnetaj materialoj plibonigas motoran rendimenton kaj efikecon.
05 Analizo de Evoluaj Tendencoj
Kiel la "potenca koro" de moderna industrio, la aŭtoindustrio estas en kritika krucvojo, transirante de tradicia fabrikado al inteligenta fabrikado kaj de skalvastiĝo al valorpliigo.
En 2025, la merkata grandeco de la ĉina aŭtoindustrio estas projekciita superi 1.6264 duilionojn da juanoj, jara kresko de 11.7%, konservante konstantan kreskotendencon. Rilate al industria strukturo, hejmaj kompanioj jam kaptis 94% de la merkatparto, rompante la monopolon de eksterlandaj kompanioj, sed ankoraŭ estas loko por plibonigo en la altkvalita merkato. Industria koncentriĝo daŭre kreskas, kun la CR10 altiĝanta de 34% en 2020 ĝis ĉirkaŭ 55% aŭ pli en 2025. Gvidantaj kompanioj plifirmigas siajn konkurencivajn avantaĝojn per teknologia novigado, integriĝo de provizoĉenoj kaj tutmondiĝo. El la perspektivo de teknologia disvolviĝo, alta efikeco, energiŝparo, inteligenteco kaj integriĝo fariĝis la ĉefaj temoj de industria disvolviĝo. La efektivigo de la energia efikeco-normo IE5 pelis ampleksan ĝisdatigon de la industrio, kun la proporcio de inteligentaj motoroj ekipitaj per sensiloj kaj komunikaj moduloj atinganta 30%, kaj AI-teknologio komencanta esti aplikata en motorsistemoj. Emerĝantaj aplikaĵaj areoj kiel novenergiaj veturiloj, industriaj robotoj kaj humanoidaj robotoj alportas novan kreskomomenton al la industrio.
La aŭtoindustrio montros novajn evoluajn karakterizaĵojn en la jenaj aspektoj:
Industria koncentriĝo plu pliiĝos. Kun kreskantaj teknologiaj baroj kaj la apero de ekonomioj de skalo, oni antaŭvidas, ke antaŭ 2030, la CR10 (merkatparto de la 10 plej grandaj kompanioj) de la industrio superos 70%, formante konkurencivan pejzaĝon dominitan de kelkaj grandaj entreprenoj. Malgrandaj kaj mezgrandaj entreprenoj (SME-oj) devos serĉi supervivon per strategioj kiel diferencigita konkurenco kaj sukcesoj en niĉaj merkatoj.
Teknologia novigado fariĝos la kerna konkurencivo. Alt-efikecaj energiŝparaj teknologioj evoluos de IE5 al pli altaj niveloj de energiefikeco; inteligentaj teknologioj atingos salton de monitorado al antaŭdiro, kaj de unuopaj maŝinoj al sistemoj; kaj la apliko de novaj materialoj alportos revoluciajn plibonigojn en la rendimento. Entreprenoj bezonas kontinue pliigi investojn en esplorado kaj disvolvado (E&D), precipe en ŝlosilaj teknologiaj areoj kiel bazaj materialoj, kernaj algoritmoj kaj ĉipoj por atingi sukcesojn.
Aplikkampoj daŭre pligrandiĝos. Aldone al tradiciaj industriaj kaj hejmaj aparatoj, emerĝantaj kampoj kiel novenergiaj veturiloj, energiakumulado, humanoidaj robotoj kaj la malalt-altituda ekonomio fariĝos gravaj kreskopunktoj por la postulo pri motoroj. Aparte, la eksploda kresko de la humanoida robotindustrio alportos merkatan ŝancon valoran je centoj da miliardoj da juanoj al precizaj motoroj.
Tutmondiĝo akceliĝos. Ĉinaj aŭtomobilaj kompanioj akcelos siajn tutmondiĝajn klopodojn per teknologia eksportado, normigo, kaj transmaraj fuzioj kaj akiroj. Landoj laŭlonge de la iniciato "La Zono kaj la Vojo" fariĝos gravaj merkataj kreskopunktoj, kaj ĉinaj entreprenoj bezonas plibonigi sian internacian konkurencivon kaj markinfluon.
Komercaj modeloj daŭre novigos. La transformo de vendoj de unuopa produkto al "produkto + servo", de ekipaĵprovizantoj al solvoprovizantoj, kaj de unufojaj transakcioj al plenvivciklaj servoj fariĝos gravaj tendencoj en industria disvolviĝo. Entreprenoj bezonas konstrui novajn komercmodelojn por plibonigi klientan lojalecon kaj profitecon.
Ĝenerale, la aŭtoindustrio malfermas historian disvolviĝan ŝancon. Pelita de multaj faktoroj kiel politika subteno, teknologia progreso kaj pliboniga postulo, la industrio konservos daŭran kreskotendencon. Por investantoj, estas rekomendinde fokusiĝi al gvidaj entreprenoj kun altnivela teknologio, solida merkata pozicio kaj tutmondaj kapabloj, same kiel novigaj entreprenoj kun sukcesoj en niĉaj merkatoj kaj alta kreskopotencialo. Por industriaj praktikistoj, necesas kompreni teknologiajn disvolviĝajn tendencojn, plifortigi novigajn kapablojn, aktive ekspansiiĝi en emerĝantajn merkatojn kaj okupi favoran pozicion en la industria transformado.

